Domain gruppenblogs.de kaufen?
Wir ziehen mit dem Projekt
gruppenblogs.de um.
Sind Sie am Kauf der Domain
gruppenblogs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gruppenblogs.de kaufen?
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Steigende Materialkosten
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
Raue, Benjamin: Act on Copyright Content Sharing Service ProvidersAct on Copyright Content Sharing Service Providers , The Book The Urheberrechts-Diensteanbieter-Gesetz (UrhDaG) is the German implementation of the controversial Art. 17 Directive 2019/790 (Copyright in the Digital Single Market, DSDM). Germany has decided against a minimum effort implementation and resisted the temptation to just incorporate the wording of the Directive more or less literally into the German Copyright Act (UrhG). Instead, it has opted for a comprehensive implementation in a stand-alone act, including: an extensive definition of an OCSSP with a safe-harbour clause for excluded service providers a detailed provision specifying the obligation to acquire contractual rights of use several provisions on direct remuneration for authors, performers and photographers very detailed provisions balancing between the obligation to preventively block copyright infringing material and the users' rights to freedom of expression and information which more or less anticipated (and likely influenced) the CJEU's decision Poland/Parliament and Council, including a section on uses presumably authorised by law a redress system consisting of complaints procedures and an alternative dispute resolution mechanism detailed obligations for measures against abuse rights of information for rightholders and for the purpose of scientific research The commentary of each article is headed by the current version of the article both in the German original and an English translation followed by a clearly and uniformly structured analysis of the provision including the extensive (academic) discussion that accompanied the implementation procedure. The interplay of the UrhDaG with the German Copyright Act is addressed as well as the respective requirements of the DSMD. The impact of the CJEU's first decision on Art. 17 DSDM (Poland/Parliament and Council) is discussed in the relevant provisions. As Art. 17 DSDM has been implemented very heterogeneously in the Member States, further decisions of the CJEU are to be expected. The detailed German implementation might serve as a reference and source of inspiration for the further specification of Art. 17 DSDM. The commentary aims to meet the expectations both of German and foreign lawyers interested in platform regulation and copyright by providing a detailed explanation both of the German implementation and, by that, of Art. 17 DSMD. The Advantages at a Glance Article-by-Article Commentary in English language clearly and uniformly structured analysis of each provision The Target Group For German and foreign Copyright lawyers. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240527, Produktform: Kartoniert, Autoren: Raue, Benjamin~Specht-Riemenschneider, Louisa, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Content Sharing; Copyright; Service Providers, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 184 Blätter, Länge: 239, Breite: 160, Höhe: 13, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **

Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
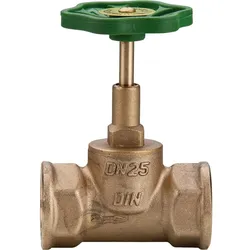
Durchgangsventil / Muffenanschluss steigende Spindel 1105,1"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung18,96 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Raue, Benjamin: Act on Copyright Content Sharing Service ProvidersAct on Copyright Content Sharing Service Providers , The Book The Urheberrechts-Diensteanbieter-Gesetz (UrhDaG) is the German implementation of the controversial Art. 17 Directive 2019/790 (Copyright in the Digital Single Market, DSDM). Germany has decided against a minimum effort implementation and resisted the temptation to just incorporate the wording of the Directive more or less literally into the German Copyright Act (UrhG). Instead, it has opted for a comprehensive implementation in a stand-alone act, including: an extensive definition of an OCSSP with a safe-harbour clause for excluded service providers a detailed provision specifying the obligation to acquire contractual rights of use several provisions on direct remuneration for authors, performers and photographers very detailed provisions balancing between the obligation to preventively block copyright infringing material and the users' rights to freedom of expression and information which more or less anticipated (and likely influenced) the CJEU's decision Poland/Parliament and Council, including a section on uses presumably authorised by law a redress system consisting of complaints procedures and an alternative dispute resolution mechanism detailed obligations for measures against abuse rights of information for rightholders and for the purpose of scientific research The commentary of each article is headed by the current version of the article both in the German original and an English translation followed by a clearly and uniformly structured analysis of the provision including the extensive (academic) discussion that accompanied the implementation procedure. The interplay of the UrhDaG with the German Copyright Act is addressed as well as the respective requirements of the DSMD. The impact of the CJEU's first decision on Art. 17 DSDM (Poland/Parliament and Council) is discussed in the relevant provisions. As Art. 17 DSDM has been implemented very heterogeneously in the Member States, further decisions of the CJEU are to be expected. The detailed German implementation might serve as a reference and source of inspiration for the further specification of Art. 17 DSDM. The commentary aims to meet the expectations both of German and foreign lawyers interested in platform regulation and copyright by providing a detailed explanation both of the German implementation and, by that, of Art. 17 DSMD. The Advantages at a Glance Article-by-Article Commentary in English language clearly and uniformly structured analysis of each provision The Target Group For German and foreign Copyright lawyers. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240527, Produktform: Kartoniert, Autoren: Raue, Benjamin~Specht-Riemenschneider, Louisa, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Content Sharing; Copyright; Service Providers, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 184 Blätter, Länge: 239, Breite: 160, Höhe: 13, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Steigende Materialkosten
-
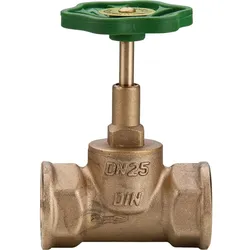
Durchgangsventil / Muffenanschluss steigende Spindel 1105,2"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung64,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.